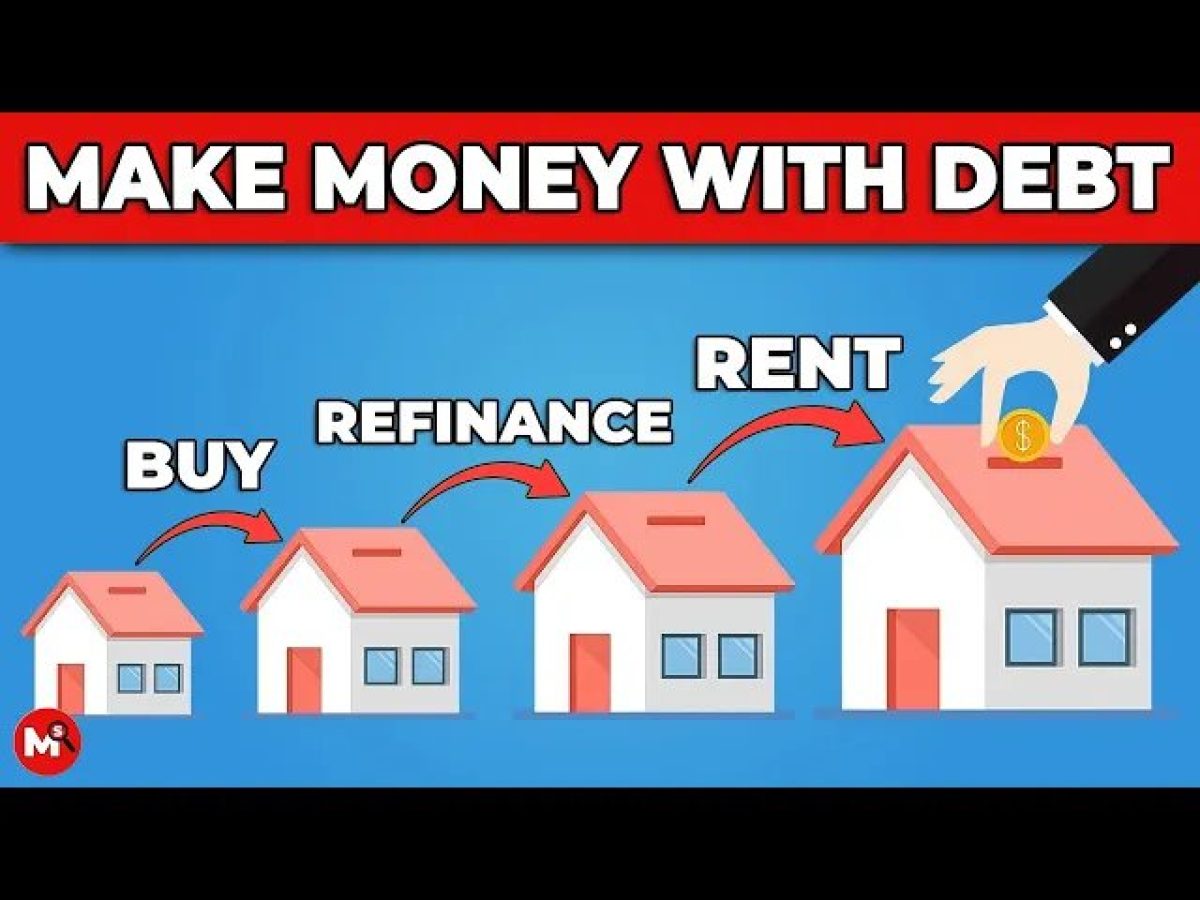
Μπορείτε να βγάλετε χρήματα με χρέος μετατρέποντάς το σε εργαλείο που βάζει σταθερά περισσότερα μετρητά στην τσέπη σας από όσα αφαιρεί. Δανείζεστε με χαμηλότερο κόσκολο, όπως ένα επιτόκιο 4%, για να επενδύσετε με απόδοση 12% ή αναχρηματοδοτείτε ανακαινισμένα ακίνητα βγάζοντας αφορολόγητο κεφάλαιο, όπως 110.000 δολάρια. Το χρέος δεν είναι εχθρός, αλλά πολλαπλασιαστής κεφαλαίου όταν καλύπτεται από κέρδη ή ενοίκια.
Source: 6 Ways the Rich Make Money with Debt (…and YOU Can, Too)
Αποκτήστε εμπορεύματα με πίστωση αντί για άμεσα μετρητά
Οι επιχειρήσεις μπορούν να δανείζονται προϊόντα αντί για ρευστό μέσω της εμπορικής πίστωσης. Για παράδειγμα, ένας χονδρέμπορος συμφωνεί με ένα εργοστάσιο για πληρωμή 60 ημερών αντί να στείλει 100.000 δολάρια προκαταβολικά. Με αυτόν τον τρόπο, παραλαμβάνει το απόθεμα, το πουλάει στους λιανοπωλητές και πληρώνει τον προμηθευτή μόνο αφού έχει ήδη εισπράξει τα χρήματα.
Η μέθοδος αυτή απελευθερώνει τα αποταμιευμένα κεφάλαια ώστε να κατευθυνθούν στο μάρκετινγκ ή σε νέες συμφωνίες. Εφαρμόζεται ευρέως από αλυσίδες σούπερ μάρκετ, πωλητές στο Amazon και αντιπροσωπείες αυτοκινήτων. Προϋπόθεση είναι να υπάρχει αξιοπιστία και σχέση εμπιστοσύνης με το εργοστάσιο, δείχνοντας παλιότερες παραγγελίες αγοράς.
Ανακαινίστε ακίνητα και αποσύρετε αφορολόγητο κεφάλαιο με αναχρηματοδότηση
Η στρατηγική BRR (Buy, Rehab, Rent, Refinance) επιτρέπει την ανακύκλωση κεφαλαίου μέσα από την άνοδο της αξίας ενός ακινήτου. Αγοράζετε ένα παραμελημένο διπλοκατοικία για 500.000 δολάρια με προκαταβολή 20% και ξοδεύετε 50.000 δολάρια για επισκευές σε υδραυλικά, βάψιμο και στέγη.
| Στάδιο επένδυσης | Ποσό σε δολάρια |
|---|---|
| Αρχική αγορά ακινήτου | $500.000 |
| Κόστος επισκευών | $50.000 |
| Νέα εκτιμώμενη αξία | $700.000 |
| Νέο δάνειο (80% νέας αξίας) | $560.000 |
| Καθαρά μετρητά στην τσέπη | $110.000 |
Η νέα εκτίμηση φτάνει στα 700.000 δολάρια. Αναχρηματοδοτείτε στο 80% της νέας αξίας παίρνοντας 560.000 δολάρια, εξοφλείτε το αρχικό δάνειο και τις ανακαινίσεις, κρατώντας περίπου 110.000 δολάρια αφορολόγητα. Τα ενοίκια καλύπτουν πλήρως τη νέα δόση.
Χρηματοδοτήστε αποδεδειγμένες επιχειρήσεις για να επιταχύνετε τα κέρδη
Η άντληση δανειακών κεφαλαίων συμφέρει όταν μια επιχείρηση καταγράφει ήδη σταθερά κέρδη. Αντί να περιμένει ο ιδιοκτήτης χρόνια για να συγκεντρώσει κεφάλαια από τα έσοδα, εκδίδει εταιρικό ομόλογο με χαμηλό τόκο.
Με αυτά τα χρήματα προσλαμβάνει 10 πωλητές, διπλασιάζει τη διαφήμιση και ρίχνει το κόστος παραγωγής ανά μονάδα μέσω μεγαλύτερων παραγγελιών. Εταιρείες όπως η Apple, η Microsoft και η Nestle δανείζονται παρότι έχουν τεράστια ρευστότητα, επειδή το κόστος του χρέους μετά τους φόρους είναι μικρότερο από τις νέες αποδόσεις. Ο γενικός κανόνας είναι απλός: δανείζεστε με επιτόκιο 4%, πετυχαίνετε απόδοση 12% και κρατάτε τη διαφορά.
Χρησιμοποιήστε μόχλευση για κέρδη σε ανοδικές και πτωτικές αγορές
Το χρέος στις χρηματιστηριακές αγορές πολλαπλασιάζει το τελικό αποτέλεσμα. Μέσω ενός λογαριασμού περιθωρίου (margin), ένας επενδυτής ελέγχει μετοχές αξίας 100.000 δολαρίων χρησιμοποιώντας μόλις 40.000 δολάρια δικά του κεφάλαια. Μια άνοδος 10% διπλασιάζει τα χρήματά του, αλλά μια πτώση 10% τον εξαλείφει.
Αντίστοιχα, στο short selling δανείζεστε μετοχές που δεν σας ανήκουν και τις πουλάτε άμεσα. Εφόσον πουληθούν στα 100 δολάρια και αγοραστούν ξανά αργότερα στα 70 δολάρια, η διαφορά των 30 δολαρίων, αφαιρώντας το κόστος δανεισμού, αποτελεί καθαρό κέρδος. Επειδή ο κίνδυνος είναι απεριόριστος αν η τιμή εκτοξευτεί, τέτοιες κινήσεις γίνονται μόνο όταν οι πιθανότητες είναι συντριπτικά υπέρ σας.
Ζήστε με δάνεια αποφεύγοντας τον φόρο υπεραξίας
Η μέθοδος «αγοράζω, δανείζομαι, πεθαίνω» (buy, borrow, die) εκμεταλλεύεται τον φορολογικό κώδικα των Ηνωμένων Πολιτειών. Αρχικά, συσσωρεύετε περιουσιακά στοιχεία που κερδίζουν αξία, όπως ποιοτικές μετοχές ή ακίνητα. Στη συνέχεια, βάζετε αυτά τα περιουσιακά στοιχεία ως ενέχυρο για να πάρετε μια γραμμή πίστωσης με χαμηλό τόκο για τα καθημερινά σας έξοδα.
Καθώς τα δάνεια δεν υπολογίζονται ως εισόδημα, δεν πληρώνετε φόρο υπεραξίας. Μετά τον θάνατο, ο νόμος στις ΗΠΑ επαναφέρει τη φορολογική βάση κόστους στην τρέχουσα εμπορική τιμή για τους κληρονόμους. Οι απόγονοι μπορούν να πουλήσουν μέρος των περιουσιακών στοιχείων, να εξοφλήσουν το δάνειο και να κρατήσουν την υπόλοιπη περιουσία εντελώς αφορολόγητοι.
Κρατήστε φθηνό στεγαστικό δάνειο για να επενδύσετε τα μετρητά
Το να ξεπληρώσετε άμεσα ένα σπίτι δεν συμφέρει αν το κόστος του δανείου είναι πολύ χαμηλότερο από τις αποδόσεις των επενδύσεων. Χαρακτηριστικό παράδειγμα αποτελεί ο Mark Zuckerberg, ο οποίος επέλεξε στεγαστικό δάνειο με επιτόκιο 1% για το σπίτι του στο Palo Alto, παρόλο που είχε τα μετρητά να το αγοράσει δέκα φορές.
Μια επιχειρηματίας που παίρνει δάνειο 2 εκατομμυρίων δολαρίων με επιτόκιο 3% κρατά το κεφάλαιο ελεύθερο για να το ρίξει στην επιχείρησή της, όπου οι ετήσιες αποδόσεις μπορούν να φτάσουν το 15%. Ακόμα και μια μέση οικογένεια κερδίζει πλούτο ταχύτερα αν το σταθερό επιτόκιο του δανείου είναι χαμηλό, η δόση καλύπτεται εύκολα από το εισόδημα και τα υπόλοιπα μετρητά επενδύονται πειθαρχημένα σε διαφοροποιημένα στοιχεία.
Πώς να ξεκινήσετε με ασφάλεια
Ο παρουσιαστής τονίζει ότι πρέπει να ξεκινήσετε μόνο σε κλίμακα που ταιριάζει με τα οικονομικά σας μέσα. Το πρώτο πρακτικό βήμα είναι να ανοίξετε γραμμές πίστωσης τις οποίες μπορείτε να αποπληρώσετε πλήρως από το εισόδημα ενός και μόνο μήνα. Μελετήστε τα επιτόκια δανεισμού εξίσου προσεκτικά με τις τιμές αγοράς και υπολογίστε τις ταμειακές ροές πριν υπογράψετε οτιδήποτε.
Η βασική αρχή που επαναλαμβάνεται διαρκώς είναι να λειτουργεί το χρέος σαν υπάλληλος. Πρέπει πάντα να βάζει περισσότερα μετρητά στην τσέπη σας από όσα αφαιρεί, εξασφαλίζοντας ότι έχετε προστασία απέναντι σε απρόβλεπτες εκπλήξεις.
Τι αφήνει ανοιχτό η παρουσίαση
Η συγκεκριμένη προσέγγιση για τον δανεισμό αφήνει ανοιχτά αρκετά πρακτικά ζητήματα:
- Δεν αναφέρει τι ακριβώς πιστωτικό σκορ ή οικονομικό ιστορικό απαιτούν οι τράπεζες πριν εγκρίνουν μια αναχρηματοδότηση ή γραμμή πίστωσης.
- Δεν εξηγεί τι πρόσθετα έξοδα και αμοιβές υπάρχουν για την έκδοση εταιρικών ομολόγων ή τη λήψη δανείων περιθωρίου.
- Δεν δίνει λύσεις για το τι πρέπει να κάνει ο δανειολήπτης σε περίπτωση που η αξία του ανακαινισμένου ακινήτου πέσει αντί να ανέβει.
- Δεν διευκρινίζει ποια όρια ισχύουν για τη στρατηγική αποφυγής φόρων εκτός του νομικού πλαισίου των Ηνωμένων Πολιτειών.
Frequently Asked Questions
Πώς λειτουργεί η εμπορική πίστωση χωρίς τόκους;
Συμφωνείτε με τον προμηθευτή όρους πληρωμής, για παράδειγμα 60 ημερών. Παραλαμβάνετε τα εμπορεύματα, τα πουλάτε στους πελάτες σας και πληρώνετε το εργοστάσιο με τα χρήματα των πωλήσεων πριν λήξει η προθεσμία, χωρίς να αγγίξετε τις αποταμιεύσεις σας.
Πότε είναι επικίνδυνο το short selling μετοχών;
Είναι επικίνδυνο επειδή ο κίνδυνος απώλειας χρημάτων είναι απεριόριστος εάν η τιμή της μετοχής εκτοξευθεί ανοδικά. Πουλάτε δανεισμένες μετοχές περιμένοντας πτώση, οπότε αν η τιμή ανέβει, είστε αναγκασμένοι να αγοράσετε ακριβότερα για να επιστρέψετε τους τίτλους.
Γιατί τα δάνεια δεν φορολογούνται ως εισόδημα;
Τα χρήματα από τραπεζικά δάνεια ή γραμμές πίστωσης θεωρούνται δανεισμός και υποχρέωση, όχι κέρδος. Επειδή δεν υπάρχει πώληση περιουσιακού στοιχείου, δεν προκύπτει φορολογητέα υπεραξία, επιτρέποντας στον ιδιοκτήτη να καλύπτει έξοδα διαβίωσης χωρίς να πληρώνει φόρους εισοδήματος.
Πότε συμφέρει η διατήρηση ενός στεγαστικού δανείου;
Συμφέρει όταν το σταθερό επιτόκιο του δανείου είναι χαμηλότερο από την απόδοση των επενδύσεών σας. Εφόσον οι δόσεις εξυπηρετούνται άνετα από το εισόδημα, τα υπόλοιπα μετρητά τοποθετούνται σε περιουσιακά στοιχεία που αποφέρουν μεγαλύτερα κέρδη από το κόστος των τόκων.
Αποφασίστε σήμερα να αντιμετωπίζετε κάθε νέο δάνειο σαν εμπορική συνεργασία και όχι σαν απλή καταναλωτική ανάγκη. Επιλέξτε μόνο μορφ
ές χρέους που βάζουν αποδεδειγμένα περισσότερα μετρητά στο ταμείο σας από όσα αφαιρούν, ξεκινώντας από πιστωτικά όρια που μπορείτε να ξεπληρώσετε άμεσα από τα μηνιαία σας έσοδα.