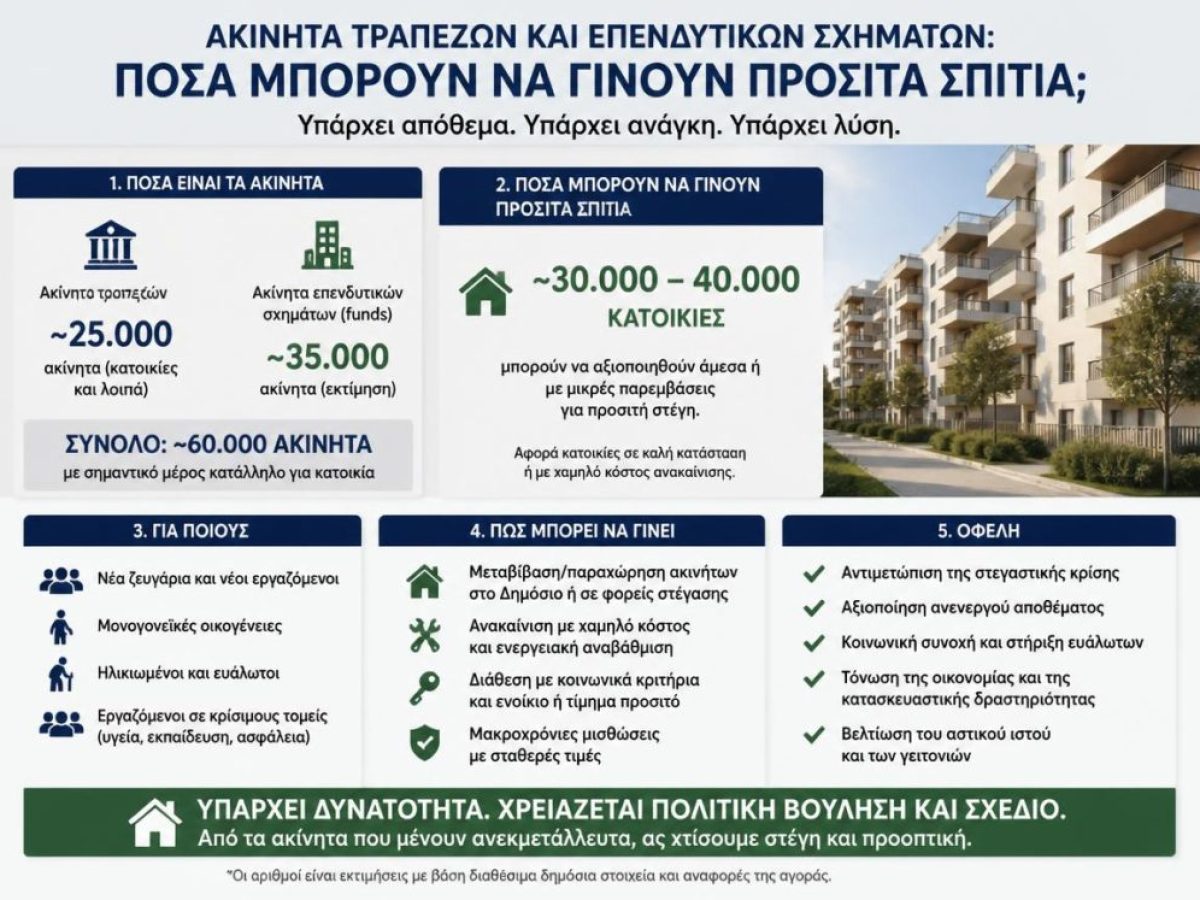
Χιλιάδες ακίνητα βρίσκονται σε τραπεζικά και επενδυτικά χαρτοφυλάκια ή υπό τη διαχείριση εταιρειών διαχείρισης απαιτήσεων. Θα μπορούσαν να προσφέρουν μια ανάσα στην αγορά κατοικίας, την ώρα που πολλά νοικοκυριά δυσκολεύονται να βρουν προσιτό σπίτι. Ωστόσο, η ύπαρξη ενός ακινήτου σε ένα χαρτοφυλάκιο δεν σημαίνει ότι είναι έτοιμο να κατοικηθεί. Νομικές εκκρεμότητες, επισκευές και ασαφείς τίτλοι συχνά εμποδίζουν τη διάθεσή του. Μια μελέτη για το συγκεκριμένο απόθεμα αναδεικνύει τόσο τις δυνατότητες όσο και τα όρια της αξιοποίησής του.
Χιλιάδες ακίνητα, αλλά χωρίς ενιαία εικόνα
Το βασικό πρόβλημα είναι ότι δεν υπάρχει ενιαία δημόσια απογραφή που να δείχνει πόσα ακίνητα είναι κατοικίες, σε ποιον ανήκουν και πόσα μπορούν να πωληθούν ή να ενοικιαστούν άμεσα. Οι διαθέσιμες αναφορές αφορούν διαφορετικές ημερομηνίες και κατηγορίες περιουσίας. Επομένως, δεν μπορούν απλώς να προστεθούν για να προκύψει ένας αξιόπιστος συνολικός αριθμός διαθέσιμων σπιτιών.
Τι δείχνουν τα διαθέσιμα στοιχεία
Για την Εθνική Τράπεζα αναφέρονται περίπου 3.965–4.000 ακίνητα στα τέλη του 2024, με περίπου 1.840–1.850 ώριμα προς πώληση. Για την Πειραιώς καταγράφεται λογιστική αξία ανακτηθέντων ακινήτων περίπου 1,344 δισ. ευρώ, όχι αριθμός κατοικιών. Άλλες δημοσιευμένες εκτιμήσεις περιλαμβάνουν χαρτοφυλάκιο περίπου 11.000 ακινήτων, από τα οποία περίπου 5.000 κατοικίες, καθώς και άλλο σύνολο περίπου 1.700 ανακτηθέντων ακινήτων, με 1.300 κατοικίες και 200 άμεσα ώριμα ακίνητα. Οι διαφορές αυτές δείχνουν γιατί χρειάζεται καταγραφή ανά ακίνητο.
Άλλο ο ιδιοκτήτης και άλλο ο διαχειριστής
Μια εταιρεία που διαχειρίζεται δάνεια ή ακίνητα για λογαριασμό τρίτων δεν είναι απαραίτητα ιδιοκτήτριά τους. Αντίστοιχα, η αγορά ενός δανειακού χαρτοφυλακίου από επενδυτικό σχήμα δεν σημαίνει αυτόματη απόκτηση των κατοικιών που συνδέονται με τα δάνεια. Η κυριότητα προκύπτει από τους τίτλους και τις κτηματολογικές εγγραφές. Γι’ αυτό, οι γενικές αναφορές σε «σπίτια των επενδυτικών σχημάτων» χρειάζονται συγκεκριμένη τεκμηρίωση.
Γιατί δεν επιστρέφουν όλα αμέσως στην αγορά
Ορισμένες κατοικίες είναι ήδη μισθωμένες ή κατειλημμένες. Άλλες χρειάζονται επισκευές, έχουν τεχνικά προβλήματα ή εμπλέκονται σε δικαστικές διαφορές. Η μελέτη δεν θεωρεί αποδεδειγμένο ότι όλα τα ακίνητα παραμένουν σκόπιμα κλειστά ούτε ότι ευθύνονται για ολόκληρη την αύξηση των τιμών. Το ουσιαστικό ερώτημα είναι πόσα κατοικήσιμα σπίτια μένουν αδιάθετα χωρίς αντικειμενικό εμπόδιο και για πόσο χρόνο.
Η πίεση στους οικογενειακούς προϋπολογισμούς
Σύμφωνα με τα στοιχεία που παρατίθενται στη μελέτη, το 2024 το 28,9% του πληθυσμού στην Ελλάδα ζούσε σε νοικοκυριά που διέθεταν πάνω από το 40% του διαθέσιμου εισοδήματός τους για στέγαση. Ο αντίστοιχος μέσος όρος στην Ευρωπαϊκή Ένωση ήταν 8,2%. Παράλληλα, αναφέρεται αύξηση 7,8% στις τιμές διαμερισμάτων το 2025. Τα μεγέθη αποτυπώνουν έντονη στεγαστική επιβάρυνση, χωρίς όμως να αποδεικνύουν ευθύνη συγκεκριμένων ιδιοκτητών ή χαρτοφυλακίων.
Το «Σπίτι μου ΙΙ» και τα όριά του
Μέρος του αποθέματος μπορεί να φτάσει σε αγοραστές μέσω προγραμμάτων πρώτης κατοικίας. Ενδεικτικά, παρουσιάζεται συνεργασία για την προώθηση έως 780 ακινήτων, με 150 αρχικά διαθέσιμα. Αυτό δεν σημαίνει ότι πουλήθηκαν όλα. Στην αποτίμηση του «Σπίτι μου ΙΙ», στις 31 Αυγούστου 2026, καταγράφονται 15.097 εγκρίσεις και 14.114 συμβάσεις, με δάνεια περίπου 1,54 δισ. ευρώ. Ωστόσο, η χρηματοδότηση αγοράς δεν δημιουργεί από μόνη της προσιτή ενοικιαζόμενη στέγη, ιδιαίτερα για όσους δεν έχουν προκαταβολή ή δεν περνούν τον πιστοληπτικό έλεγχο.
Ποιες λύσεις προτείνονται
Προτεραιότητα προτείνεται να δοθεί σε κατοικίες με καθαρούς τίτλους, χωρίς ενεργές μισθώσεις και έτοιμες για κατοίκηση σε περιοχές με τεκμηριωμένη ανάγκη. Ακολουθούν όσα χρειάζονται μικρές επισκευές. Οι παρεμβάσεις περιλαμβάνουν μακροχρόνιες προσιτές μισθώσεις μέσω ενδιάμεσου φορέα, με εγγυημένο μίσθωμα για τον ιδιοκτήτη και ελεγχόμενο κόστος για τον ενοικιαστή, διαφανείς πωλήσεις και ανακαινίσεις με δεσμευτική διάρκεια μίσθωσης. Προτείνονται επίσης κοινωνικές ή δημοτικές κατοικίες και σπίτια εργαζομένων σε νησιά και απομακρυσμένες περιοχές.
Το αποτέλεσμα μετριέται στα σπίτια που κατοικούνται
Η επιτυχία δεν προτείνεται να κρίνεται μόνο από ανακοινώσεις ή αριθμούς χαρτοφυλακίων. Χρειάζεται να μετριούνται οι πρόσθετες κατοικίες που πράγματι κατοικήθηκαν, το κόστος ενεργοποίησής τους και το διάστημα που παρέμειναν προσιτές. Έτσι μπορεί να φανεί η πραγματική συμβολή αυτού του αποθέματος στην αντιμετώπιση της στεγαστικής κρίσης.
Μια πληροφορία που αξίζει να μοιραστείτε
Γνωρίζατε αυτές τις διαφορές ανάμεσα στα καταγεγραμμένα και στα πραγματικά διαθέσιμα ακίνητα; Αν βρήκατε το κείμενο ενδιαφέρον, μπορείτε να το μοιραστείτε και να περιηγηθείτε στην ιστοσελίδα για περισσότερα σχετικά θέματα.