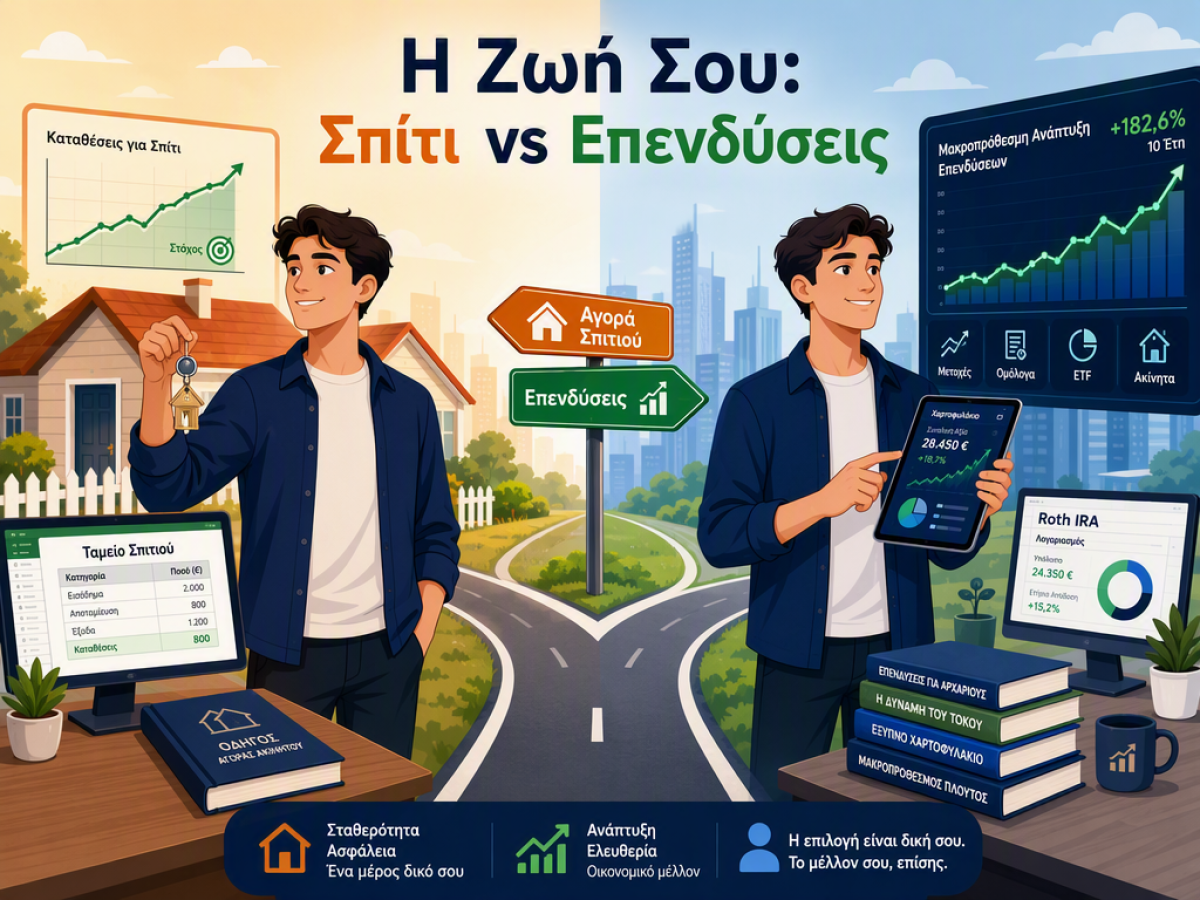
Στα 23 σου, με μια σταθερή δουλειά και κάποια οικονομία στην άκρη, βρίσκεσαι μπροστά σε μια σημαντική επιλογή. Πού θα δώσεις προτεραιότητα στα χρήματά σου; Στην απόκτηση της πρώτης σου κατοικίας ή στην οικοδόμηση ενεργού επενδυτικού χαρτοφυλακίου; Ακολουθούμε δύο παράλληλες οικονομικές διαδρομές που ξεκινούν από το ίδιο σημείο αλλά οδηγούν σε πολύ διαφορετικά αποτελέσματα και τρόπους ζωής.
Η διαδρομή του αγοραστή: δημιουργώντας βάση
Αυτός που επιλέγει να αποταμιεύει για αγορά σπιτιού στα 23, εστιάζει σε έναν μεγάλο στόχο. Αποταμιεύει συστηματικά, μελετά την αγορά ακινήτων και μαθαίνει λεπτομερώς για δάνεια, έξοδα κλεισίματος και συντήρησης. Στα 26 του, αγοράζει ένα σπίτι με δάνειο 30 ετών. Η μηνιαία δόση είναι σημαντικά υψηλότερη από το ενοίκιο που πλήρωνε, αλλά είναι σταθερή. Τα πρώτα χρόνια, ένα μεγάλο μέρος των εσόδων του πηγαίνει στη δόση, στην ασφάλεια, στους φόρους και σε ένα ταμείο συντήρησης. Η επένδυση σε άλλα προϊόντα μπαίνει σε δεύτερη μοίρα.
Με τα χρόνια όμως, αυτή η σταθερότητα αρχίζει να αποδίδει. Το ενοίκιο των φίλων του ανεβαίνει, η δική του δόση μένει ίδια. Η αξία του σπιτιού πιθανόν να αυξάνεται, δημιουργώντας ιδία κεφάλαια. Στα 40, το μεγαλύτερο μέρος της περιουσίας του είναι δεσμευμένο σε αυτό το ενιαίο, μη ρευστοποιήσιμο περιουσιακό στοιχείο. Το μεγάλο πλεονέκτημά του είναι ότι σε 18 χρόνια θα έχει εξοφλήσει το σπίτι και το κόστος στέγασης θα πέσει δραματικά, επαναπροσδιορίζοντας την οικονομική του ζωή στην συνταξιοδότηση.
Η διαδρομή του επενδυτή: δημιουργώντας ευελιξία
Από την άλλη πλευρά, αυτός που αποφασίζει να επενδύσει, δεν δημιουργεί ταμείο για σπίτι. Αντίθετα, ανοίγει Roth IRA και φορολογητέους λογαριασμούς χρηματιστηρίου και καταθέτει συστηματικά σε αμοιβαία κεφάλαια δείκτη. Η μηνιαία δόση στεγαστικού δανείου που δεν πληρώνει, την επενδύει. Η διαφορά στο κόστος στέγασης μετατρέπεται σε επιπλέον επενδύσεις. Η ζωή του ως ενοικιαστή του δίνει ευελιξία: μπορεί να μετακομίσει εύκολα για καλύτερες ευκαιρίες εργασίας, χωρίς να ανησυχεί για πωλήσεις ή συντήρηση ακινήτων.
Το χαρτοφυλάκιό του, κατανεμημένο σε χιλιάδες εταιρείες παγκοσμίως, ανατοκίζεται σιωπηλά. Στα 35, το επενδυτικό του χαρτοφυλάκιο μπορεί να ξεπερνά σε αξία την περιουσία του αγοραστή. Στα 40, μπορεί να έχει συσσωρεύσει πάνω από 1 εκατομμύριο ευρώ σε επενδυμένα περιουσιακά στοιχεία. Η πρόκληση παραμένει το μεταβλητό και αυξανόμενο κόστος ενοικίου στο μέλλον, το οποίο είναι δύσκολο να προγραμματιστεί μακροπρόθεσμα.
Δύο είδη πλούτου, δύο διαφορετικές εμπειρίες
Οι αριθμοί λένε μια ιστορία, αλλά η εμπειρία ζωής λέει μια άλλη. Ο αγοραστής χτίζει μια ζωή γύρω από μια σταθερή διεύθυνση. Γνωρίζει τους γείτονές του, ριζώνει σε μια γειτονιά και αποκτά την ψυχολογική ασφάλεια της μόνιμης στέγης. Η περιουσία του είναι ορατή, αλλά λιγότερο ρευστοποιήσιμη.
Ο επενδυτής διατηρεί την ελευθερία της κινητικότητας. Η περιουσία του είναι ψηφιακή, υγρή και προσβάσιμη. Η ελευθερία να αλλάξεις πόλη ή καριέρα χωρίς δεσμεύσεις είναι ένα τεράστιο πλεονέκτημα, αλλά συνοδεύεται από την αβεβαιότητα του κόστους στέγασης στο μακρινό μέλλον.
Τι είναι καλύτερο; Εξαρτάται από τα προτερήματά σου
Δεν υπάρχει μία σωστή απάντηση. Η επιλογή εξαρτάται από τις αξίες και τους στόχους σου. Ψάχνεις για σταθερότητα, ριζώσεις και ένα πάγιο κόστος στέγασης μακροπρόθεσμα; Η οδός της αγοράς σπιτιού μπορεί να είναι πιο κατάλληλη. Δίνεις προτεραιότητα στην απόλυτη οικονομική ευελιξία, στην κινητικότητα και στην ιδέα ενός χαρτοφυλακίου που αυξάνεται με το συνδυασμό συστηματικών καταθέσεων και ανατοκισμού; Η επένδυση σε χρηματιστηριακές αγορές μπορεί να προσφέρει περισσότερα.
Το κλειδί και στις δύο περιπτώσεις είναι η συστηματικότητα και η μακροπρόθεσμη δέσμευση. Και οι δύο διαδρομές είναι μορφές αποταμίευσης που κερδίζουν από τον ανατοκισμό με το πέρασμα του χρόνου. Η ουσία είναι να επιλέξεις το σύστημα που ευθυγραμμίζεται καλύτερα με τον τρόπο ζωής που ονειρεύεσαι.
Γνώριζες τις διαφορές σε αριθμούς και ευελιξία μεταξύ αυτών των δύο επιλογών; Αν σου άρεσε αυτό το άρθρο και το βρήκες χρήσιμο, μοιράσου το με όσους μπορεί να τους ενδιαφέρει μια τόσο σημαντική οικονομική απόφαση. Επίσης, ρίξε μια ματιά στον ιστότοπό μας για περισσότερα άρθρα σχετικά με προσωπικές οικονομικές και επενδύσεις.