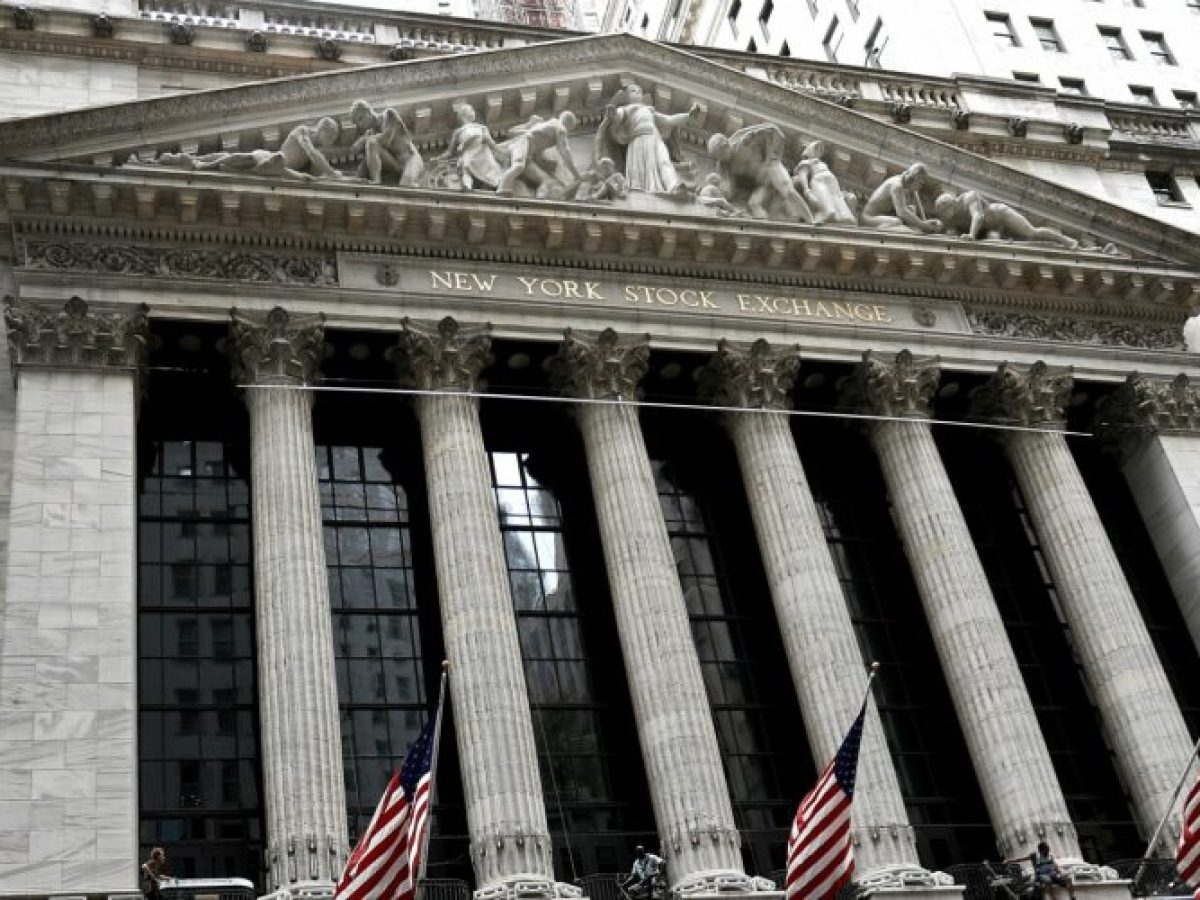
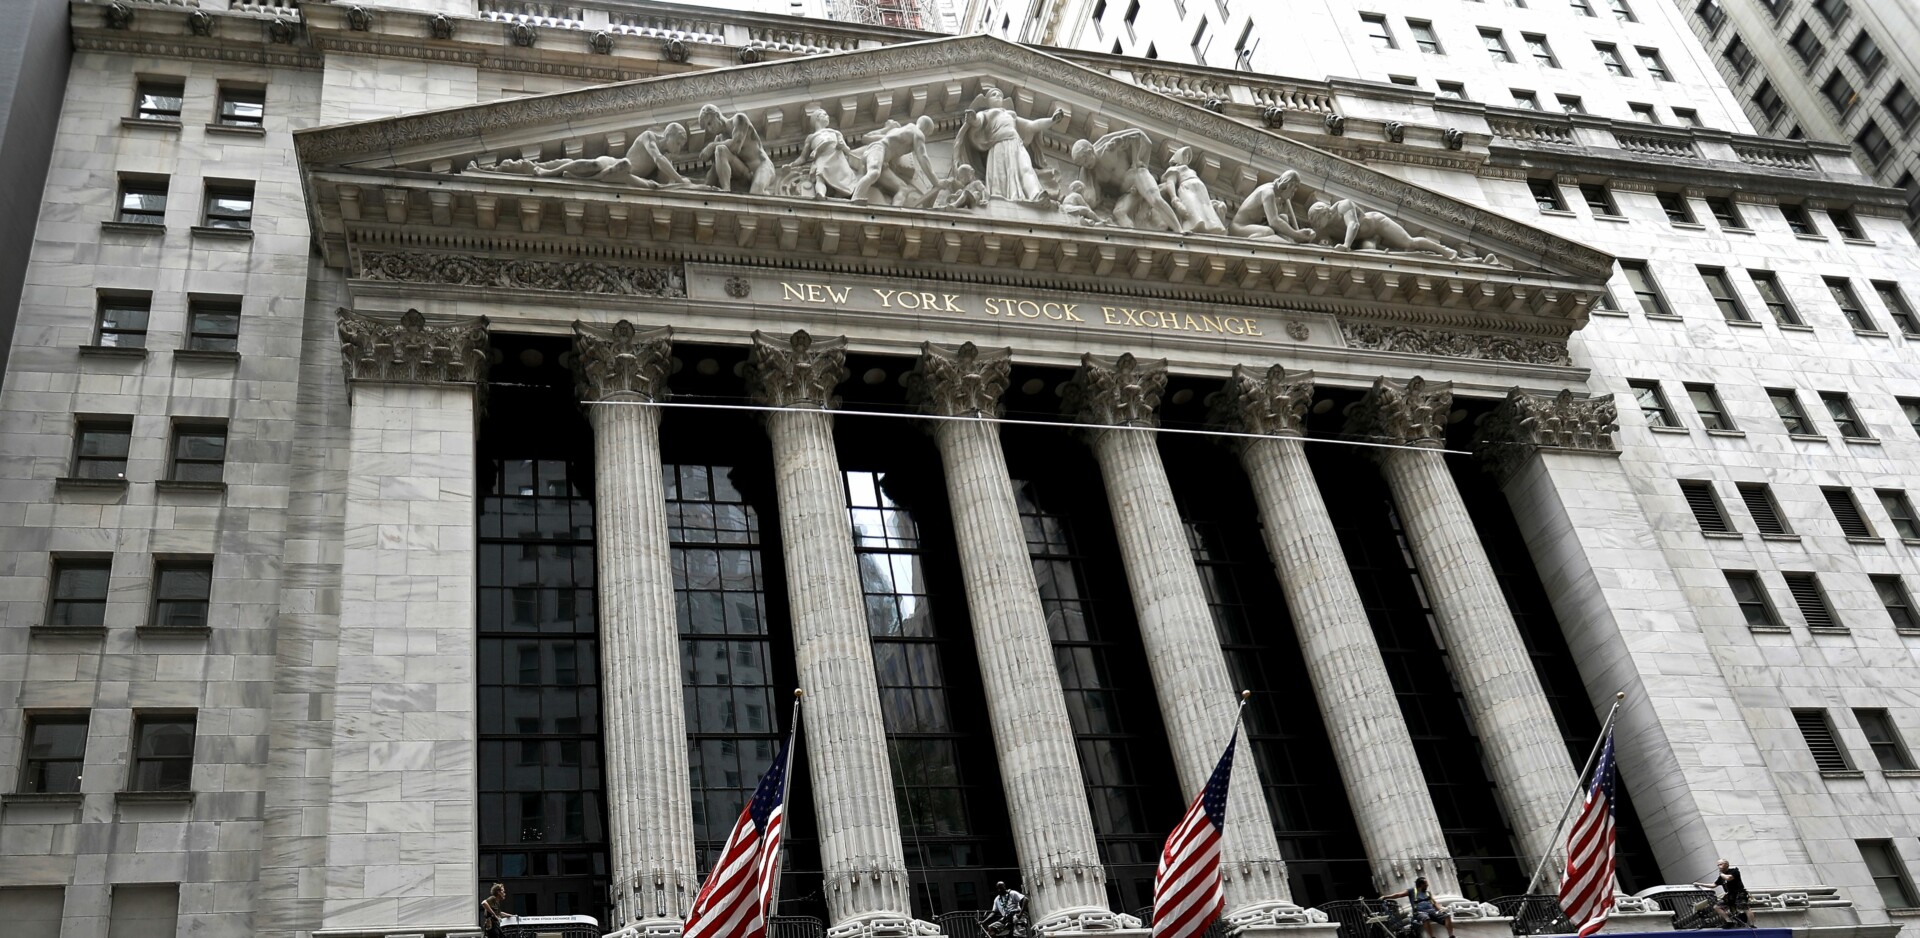
Μεικτά πρόσημα και ήπιες διακυμάνσεις καταγράφονται στη συνεδρίαση της Τρίτης στη Wall Street, με τις μετοχές των εταιρειών ημιαγωγών να παραμένουν στο επίκεντρο του αγοραστικού ενδιαφέροντος για δεύτερη διαδοχική ημέρα.
Η τεχνητή νοημοσύνη εξακολουθεί να δίνει ώθηση, την ώρα που οι επενδυτές παρακολουθούν την υποχώρηση των τιμών του πετρελαίου, τα εταιρικά αποτελέσματα και την έναρξη της διήμερης συνεδρίασης της Federal Reserve. Το ενδιαφέρον στον τεχνολογικό κλάδο είχε αναζωπυρωθεί από τη Δευτέρα, μετά την κατάθεση αίτησης δημόσιας εγγραφής από την Anthropic για εισαγωγή στον Nasdaq. Η εξέλιξη ενισχύει τις προσδοκίες για μία ακόμη μεγάλη χρηματιστηριακή εισαγωγή στον κλάδο της τεχνολογίας, μετά την είσοδο της SpaceX στο χρηματιστήριο τον Ιούνιο. Παρά τη βελτίωση του κλίματος, εξακολουθούν να υπάρχουν ερωτήματα σχετικά με τη βιωσιμότητα των τεράστιων επενδύσεων στην τεχνητή νοημοσύνη και τον χρόνο που θα χρειαστεί για να αποδώσουν.
Στήριξη στην αγορά προσφέρει η αποκλιμάκωση των τιμών του πετρελαίου, εν μέσω προσδοκιών για περιορισμό της έντασης στη Μέση Ανατολή.
Στα οικονομικά στοιχεία της ημέρας, η δημιουργία νέων θέσεων εργασίας στις ΗΠΑ παρουσίασε επιβράδυνση την εβδομάδα έως τις 10 Οκτωβρίου, σύμφωνα με τα προκαταρκτικά στοιχεία που έδωσε στη δημοσιότητα η Automatic Data Processing (ADP). Συγκεκριμένα, οι επιχειρήσεις του ιδιωτικού τομέα αύξησαν το προσωπικό τους κατά μέσο όρο 16.750 θέσεις εργασίας εβδομαδιαίως, έναντι 18.500 θέσεων που είχαν καταγραφεί την προηγούμενη εβδομάδα. Σε επίπεδο Σεπτεμβρίου, ωστόσο, η απασχόληση στον ιδιωτικό τομέα των ΗΠΑ ενισχύθηκε κατά 90.000 θέσεις εργασίας, βάσει των στοιχείων της ADP. Παράλληλα, οι πωλήσεις νέων μονοκατοικιών στις ΗΠΑ υποχώρησαν κατά 0,6% τον Σεπτέμβριο, στον εποχικά προσαρμοσμένο ετήσιο ρυθμό των 676.000 κατοικιών. Παρά τη μείωση, η επίδοση ξεπέρασε τις εκτιμήσεις των οικονομολόγων για 651.000 πωλήσεις. Στον αντίποδα, απροσδόκητη βελτίωση κατέγραψε η καταναλωτική εμπιστοσύνη τον Οκτώβριο, για πρώτη φορά έπειτα από τέσσερις μήνες υποχώρησης. Σύμφωνα με το Conference Board, ο σχετικός δείκτης ενισχύθηκε κατά 7,5 μονάδες, στις 91,7 μονάδες, φτάνοντας στο υψηλότερο επίπεδο από τον Ιούνιο και ξεπερνώντας όλες τις εκτιμήσεις των αναλυτών. Ο δείκτης προσδοκιών για το επόμενο εξάμηνο αυξήθηκε στις 72,6 μονάδες, ενώ η αξιολόγηση των τρεχουσών συνθηκών ανήλθε σε υψηλό εξαμήνου. Τα στοιχεία αναδεικνύουν
Σε αυτό το πλαίσιο, ο S&P 500 ενισχύεται κατά 0,3%, στις 7.700 μονάδες, ενώ ο τεχνολογικός Nasdaq Composite καταγράφει άνοδο περίπου 0,6%, κινούμενος κοντά στις 26.350 μονάδες. Αντίθετα, ο Dow Jones υποχωρεί κατά 0,2%, στις 52.300 μονάδες. Θετική είναι η εικόνα για τις μικρότερες εισηγμένες, με τον Russell 2000 να σημειώνει άνοδο 0,3%, στις 2.790 μονάδες.
Στο ταμπλό, ξεχωρίζει η Broadcom, η μετοχή της οποίας ενισχύεται περισσότερο από 3%, μετά την ανακοίνωση χρηματοδοτικού σχήματος ύψους 63 δισ. δολαρίων για την αγορά τεχνολογίας της από την Anthropic. Την ίδια ώρα, η Advanced Micro Devices καταγράφει κέρδη περίπου 3%, ενώ ακόμη μεγαλύτερη άνοδο εμφανίζουν οι Western Digital (+7%) και Seagate (+6%). Η JetBlue σημειώνει ράλι 20%, παρά τις μεγαλύτερες των αναμενομένων ζημιές τρίτου τριμήνου και η UPS κινείται ελαφρώς ανοδικά μετά την ανακοίνωση αποτελεσμάτων καλύτερων των εκτιμήσεων. Παράλληλα, η PayPal (+1%) αναθεώρησε ανοδικά τις προβλέψεις της για το σύνολο του 2026, καθώς η προσπάθεια περιορισμού του λειτουργικού κόστους και η αξιοποίηση της τεχνητής νοημοσύνης αρχίζουν να αποδίδουν. Στο προσκήνιο βρίσκεται και η Boeing, η οποία περιόρισε σημαντικά τις ζημιές της κατά το τρίτο τρίμηνο. Ωστόσο, αυτή την ώρα η μετοχή καταρρέει 9%.
Στην αγορά αμερικανικών κρατικών ομολόγων, η απόδοση του 10ετούς τίτλου διαμορφώνεται στο 4,99%, αγγίζοντας το ψυχολογικό όριο του 5%, ενώ η απόδοση του 30ετούς κινείται στο 5,31%.
Το ενδιαφέρον στρέφεται πλέον στη Federal Reserve, η οποία ξεκινά τη διήμερη συνεδρίασή της. Οι αγορές προεξοφλούν σε μεγάλο βαθμό διατήρηση των επιτοκίων στο εύρος 3,75%–4%, με την πιθανότητα αμετάβλητης νομισματικής πολιτικής να προσεγγίζει το 90%.