
Το ακριβό μίσθωμα μπορεί να γίνει παγίδα, αν ο ιδιοκτήτης αφήσει κενά πριν μπουν τα κλειδιά στην πόρτα. Ένας απλήρωτος λογαριασμός ρεύματος, κοινόχρηστα που μαζεύονται μήνα με τον μήνα ή ένα πρόχειρο συμφωνητικό αρκούν για να φορτώσουν χρέη σε λάθος άνθρωπο. Η πρώτη κίνηση δεν είναι να διαλέξει κανείς τη μεγαλύτερη προσφορά, αλλά τον πιο αξιόπιστο μισθωτή. Ο ιδιοκτήτης χρειάζεται προσωπική επαφή, έλεγχο στοιχείων και καθαρή ενημέρωση για όλες τις οικονομικές υποχρεώσεις. Σε μισθώσεις με μεγαλύτερο ρίσκο μπορεί να ζητήσει εγγυητή, ο οποίος θα υπογράψει μαζί με τον ενοικιαστή και θα αναλάβει αντίστοιχη ευθύνη.
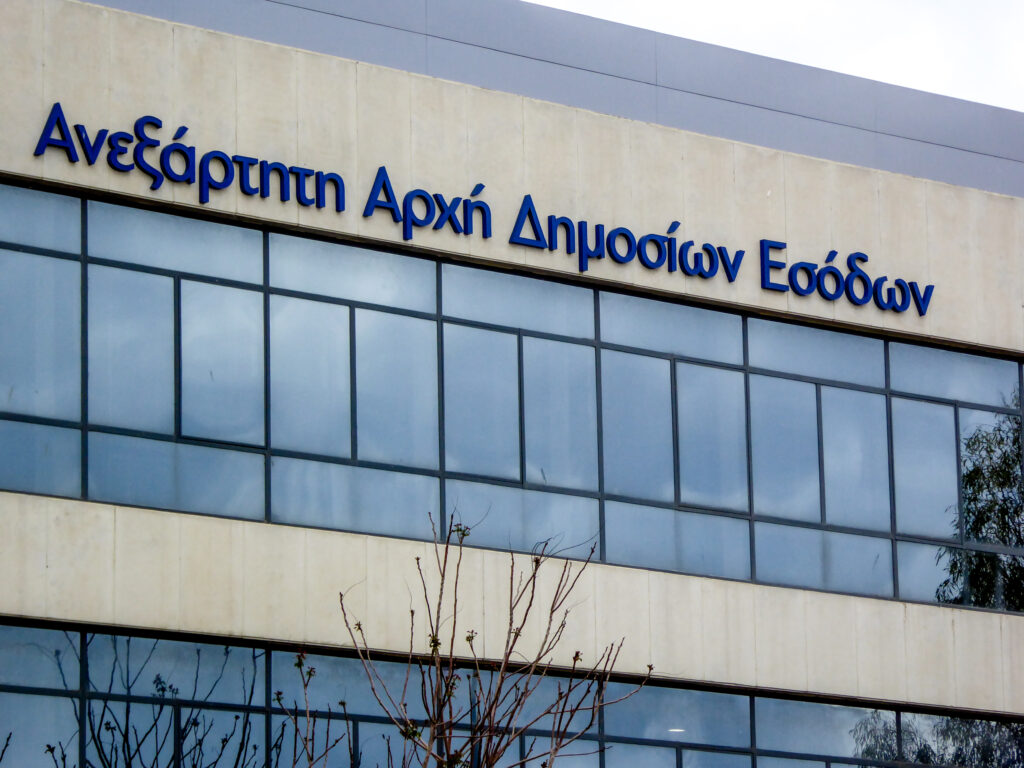
Το ιδιωτικό συμφωνητικό παραμένει το βασικό εργαλείο προστασίας και δεν πρέπει να περιορίζεται σε γενικόλογες διατυπώσεις. Πρέπει να γράφει καθαρά τα στοιχεία των δύο πλευρών, τους ΑΦΜ, το ακίνητο, τη χρήση του, το πραγματικό μηνιαίο μίσθωμα, τη διάρκεια, την εγγύηση και τον τρόπο επιστροφής της. Η ηλεκτρονική δήλωση στην ΑΑΔΕ καταγράφει τα στοιχεία της μίσθωσης, αλλά δεν αντικαθιστά ένα πλήρες κείμενο συμφωνίας. Ο εκμισθωτής οφείλει να υποβάλει τη δήλωση έως το τέλος του επόμενου μήνα από την έναρξη ή την τροποποίηση της μίσθωσης. Στην εφαρμογή δηλώνονται, μεταξύ άλλων, το μίσθωμα, οι ημερομηνίες, ο ΑΤΑΚ, ο αριθμός παροχής ρεύματος και, όπου απαιτείται, τα στοιχεία του ενεργειακού πιστοποιητικού. Για κύρια κατοικία ισχύει ελάχιστη διάρκεια τριών ετών, ακόμη κι αν το χαρτί αναφέρει μικρότερο διάστημα.
Η αλλαγή ονόματος στην παροχή ρεύματος πρέπει να προηγείται της εγκατάστασης του ενοικιαστή και όχι να μένει για αργότερα. Το ίδιο ισχύει για ενεργές συνδέσεις φυσικού αερίου, τηλεφώνου ή άλλες υπηρεσίες που μπορεί να παραμένουν στο όνομα του ιδιοκτήτη. Μετά την παράδοση των κλειδιών, ο έλεγχος δεν τελειώνει, καθώς τα κοινόχρηστα και οι λογαριασμοί νερού μπορούν να δημιουργήσουν εκκρεμότητες που φαίνονται μόνο στην αποχώρηση. Χρήσιμο είναι να αναφέρονται στο συμφωνητικό ο αριθμός παροχής και ο μετρητής ύδρευσης, ώστε να μην υπάρχουν αμφισβητήσεις. Πριν από τη μίσθωση χρειάζεται επίσης έλεγχος σε ηλεκτρολογικά, υδραυλικά, κουφώματα και μπαλκόνια, για να καταγραφεί η πραγματική κατάσταση του ακινήτου. Η ασφάλιση για φωτιά, πλημμύρα και σεισμό προσθέτει ακόμη ένα επίπεδο προστασίας, ειδικά όταν μια σοβαρή ζημιά μπορεί να στερήσει και μελλοντικά ενοίκια.