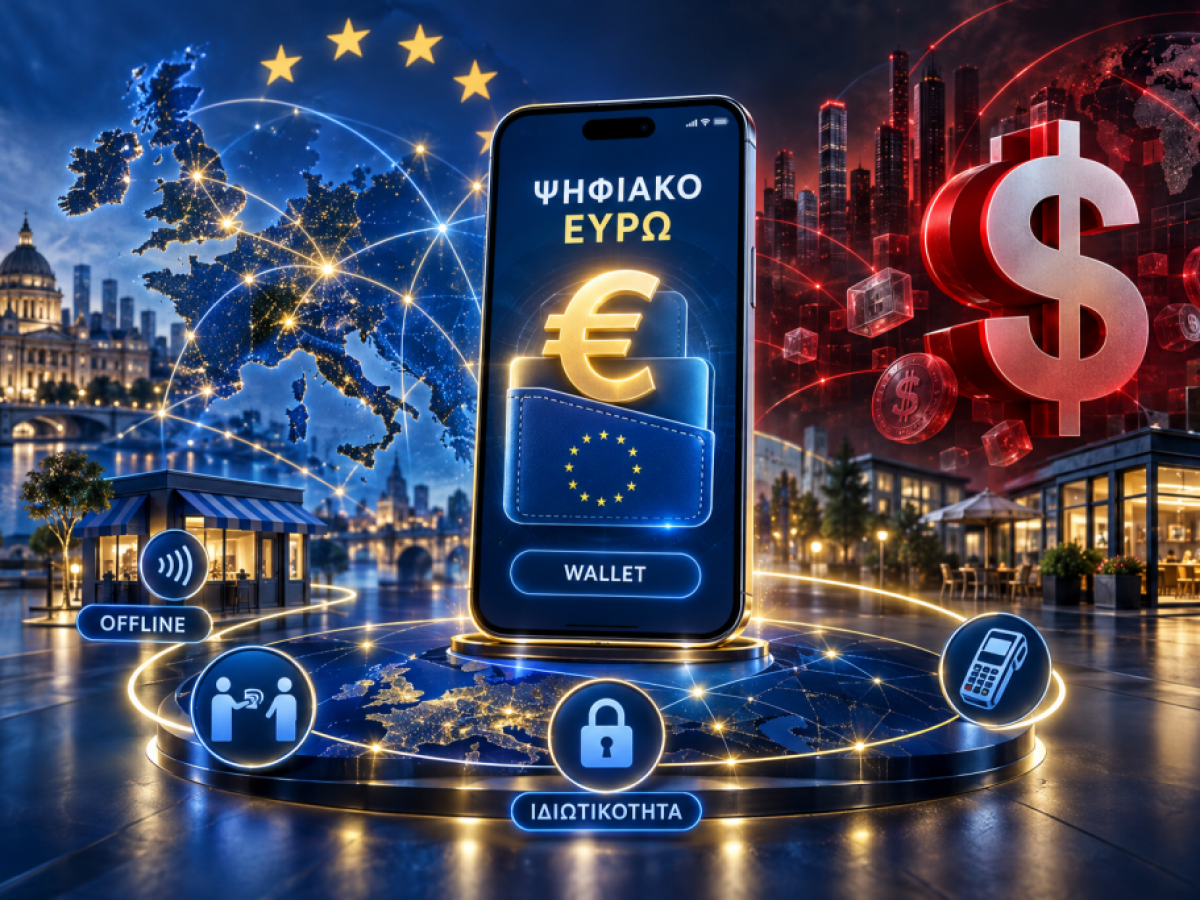
Το ψηφιακό ευρώ πλησιάζει και αναμένεται να αποτελέσει τη νέα μορφή δημόσιου χρήματος στην Ευρωζώνη. Δεν θα είναι κρυπτονόμισμα ούτε ένα ακόμη τραπεζικό προϊόν, αλλά ψηφιακό χρήμα που εκδίδεται απευθείας από την Ευρωπαϊκή Κεντρική Τράπεζα. Η φιλοδοξία είναι να συνδυάσει την ασφάλεια των μετρητών με την ευκολία των ηλεκτρονικών συναλλαγών, προσφέροντας πληρωμές άμεσες, ασφαλείς και διαθέσιμες σε ολόκληρη την Ευρώπη.
Πιλοτική εφαρμογή και συμμετοχή της Ελλάδας
Μετά από περίπου δέκα χρόνια προετοιμασίας, τα ευρωπαϊκά θεσμικά όργανα ολοκληρώνουν το νομοθετικό πλαίσιο για τη λειτουργία του ψηφιακού ευρώ. Το πιλοτικό πρόγραμμα προγραμματίζεται για το δεύτερο εξάμηνο του 2027, με τη συμμετοχή 36 τραπεζών από 19 χώρες της Ευρωζώνης. Από την Ελλάδα έχουν επιλεγεί η Εθνική Τράπεζα, η Τράπεζα Πειραιώς και η Συνεταιριστική Τράπεζα Χανίων.
Η πλήρης υιοθέτηση του συστήματος στις καθημερινές συναλλαγές τοποθετείται στον σχεδιασμό για το 2029. Η ανάπτυξη της υποδομής υπολογίζεται ότι θα κοστίσει περίπου 1,3 δισ. ευρώ, ενώ το ετήσιο λειτουργικό κόστος εκτιμάται σε 320 εκατ. ευρώ από το 2029 και μετά.
Ψηφιακό χρήμα της κεντρικής τράπεζας
Σήμερα, τα χρήματα που χρησιμοποιούμε μέσω e-banking, χρεωστικών και πιστωτικών καρτών είναι χρήματα των εμπορικών τραπεζών. Το κοινό έχει άμεση πρόσβαση στο χρήμα της ΕΚΤ μόνο μέσω των χαρτονομισμάτων και των κερμάτων.
Το ψηφιακό ευρώ έρχεται να καλύψει αυτό το κενό. Για πρώτη φορά, ιδιώτες και επιχειρήσεις θα μπορούν να διαθέτουν ψηφιακό χρήμα της κεντρικής τράπεζας. Ωστόσο, δεν θα αντικαταστήσει τα μετρητά. Η ΕΚΤ το παρουσιάζει ως συμπληρωματικό εργαλείο, ώστε οι πολίτες να έχουν περισσότερες επιλογές στις πληρωμές τους.
Πώς θα λειτουργεί το Wallet
Για να χρησιμοποιήσει κάποιος το ψηφιακό ευρώ, θα δημιουργεί ένα ψηφιακό πορτοφόλι, γνωστό ως Wallet, μέσω της τράπεζάς του ή άλλου παρόχου υπηρεσιών πληρωμών στην Ευρωπαϊκή Ένωση. Το Wallet θα μπορεί να συνδέεται με τον υφιστάμενο τραπεζικό λογαριασμό.
Οι πληρωμές θα γίνονται με το κινητό σε τερματικά καταστημάτων, μέσω ηλεκτρονικών αγορών ή απευθείας από την εφαρμογή της τράπεζας. Οι συναλλαγές θα ολοκληρώνονται άμεσα. Αν, για παράδειγμα, το Wallet διαθέτει 1.500 ευρώ και ο χρήστης θέλει να πληρώσει 2.000 ευρώ, τα υπόλοιπα 500 ευρώ μπορούν να αντληθούν αυτόματα από τον συνδεδεμένο τραπεζικό λογαριασμό.
Όριο διακράτησης και μηδενικό επιτόκιο
Οι λογαριασμοί ψηφιακού ευρώ δεν θα λειτουργούν ως αποταμιευτικοί λογαριασμοί. Θα έχουν μηδενικό επιτόκιο και στόχος τους θα είναι αποκλειστικά η διευκόλυνση των πληρωμών.
Για να αποφευχθεί η μαζική μεταφορά καταθέσεων από τις εμπορικές τράπεζες, σχεδιάζεται όριο διακράτησης, πιθανότατα περίπου 3.000 ευρώ ανά φυσικό πρόσωπο. Το όριο δεν θα εμποδίζει τις μεγαλύτερες συναλλαγές, καθώς η σύνδεση με τραπεζικό λογαριασμό θα επιτρέπει την αυτόματη κάλυψη της διαφοράς.
Πληρωμές χωρίς σύνδεση στο Διαδίκτυο
Ένα από τα σημαντικότερα πλεονεκτήματα θα είναι η δυνατότητα πραγματοποίησης συναλλαγών offline. Έτσι, οι πληρωμές θα μπορούν να συνεχίζονται ακόμη και σε περίπτωση διακοπής του Διαδικτύου, τεχνικού προβλήματος ή διακοπής ρεύματος.
Στις μικρές offline συναλλαγές, η ιδιωτικότητα αναμένεται να προσεγγίζει εκείνη των μετρητών. Η ΕΚΤ υποστηρίζει ότι δεν θα μπορεί να συνδέει συγκεκριμένους πολίτες με τις πληρωμές τους και ότι τα δεδομένα δεν θα χρησιμοποιούνται για εμπορικούς σκοπούς. Παράλληλα, οργανώσεις προστασίας προσωπικών δεδομένων και ευρωβουλευτές ζητούν αυστηρότερες εγγυήσεις για τη διαφάνεια και την πρόσβαση στις πληροφορίες.
Ο ρόλος του DEAN
Για την αναγνώριση των λογαριασμών θα χρησιμοποιείται το DEAN, ένα ψηφιακό αναγνωριστικό που θυμίζει το IBAN. Θα αποτελείται από 18 αλφαριθμητικούς χαρακτήρες και θα ξεκινά με «EU». Θα ξεχωρίζει τους ιδιωτικούς από τους επαγγελματικούς λογαριασμούς.
Οι χρήστες δεν θα χρειάζεται να θυμούνται τον κωδικό. Θα μπορούν να χρησιμοποιούν ψευδώνυμα ή ακόμη και να συνδέουν το Wallet με τον αριθμό του κινητού τους. Σύμφωνα με τον σχεδιασμό, τα στοιχεία που θα βλέπει η ΕΚΤ θα είναι ψευδωνυμοποιημένα, ενώ οι τράπεζες θα διατηρούν πρόσβαση στα αναγκαία προσωπικά δεδομένα για την αντιμετώπιση του ξεπλύματος χρήματος και της χρηματοδότησης της τρομοκρατίας.
Ευρωπαϊκή απάντηση στο δολάριο και τα cryptos
Το ψηφιακό ευρώ εντάσσεται στη στρατηγική προσπάθεια της Ευρώπης να αποκτήσει δική της υποδομή πληρωμών. Σήμερα, μεγάλο μέρος των συναλλαγών βασίζεται σε αμερικανικούς ομίλους, όπως οι Visa, Mastercard, Google Pay και Apple Pay, ενώ τα cryptos και τα stablecoins διευρύνουν την παρουσία τους.
Οι Ηνωμένες Πολιτείες έχουν επιλέξει να προωθήσουν κυρίως τα stablecoins που συνδέονται με το δολάριο, ενώ η Κίνα προχωρά με το e-CNY. Η Ευρώπη επιλέγει ένα υβριδικό μοντέλο: δημόσιο ψηφιακό χρήμα, ιδιωτική διανομή και νομοθετικές εγγυήσεις για την προστασία των χρηστών.
Για τους πολίτες, το ψηφιακό ευρώ υπόσχεται άμεσες και πανευρωπαϊκές πληρωμές χωρίς πρόσθετες χρεώσεις. Για τις επιχειρήσεις, μπορεί να σημαίνει χαμηλότερες προμήθειες και λιγότερη εξάρτηση από μη ευρωπαϊκές πλατφόρμες. Αν γνωρίζατε ήδη αυτές τις εξελίξεις ή βρήκατε το κείμενο ενδιαφέρον, μπορείτε να το μοιραστείτε και να περιηγηθείτε στην ιστοσελίδα για περισσότερα σχετικά άρθρα.