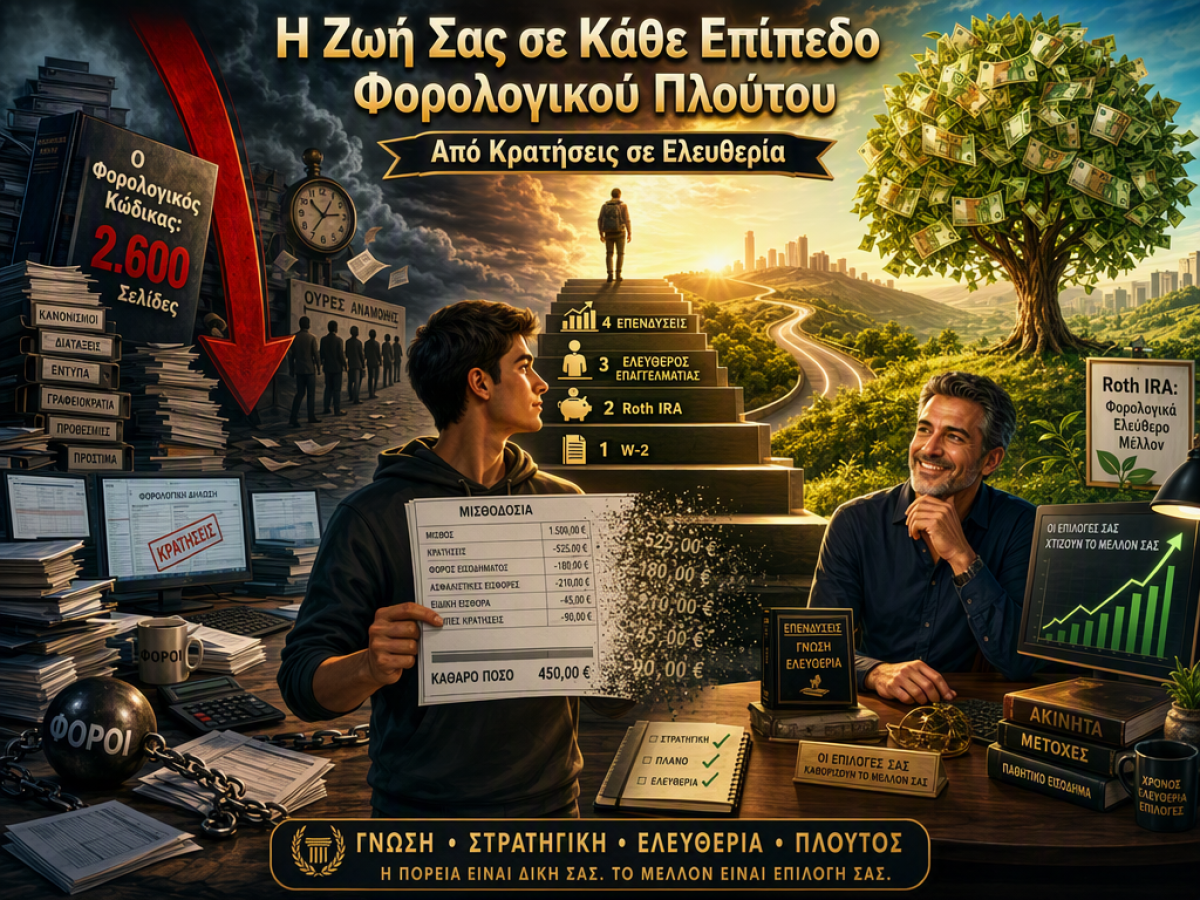
Όλοι θυμόμαστε την πρώτη φορά που κρατήσαμε στην ψηφιακή μας τράπεζα τον πρώτο μισθό μας. Το ποσό δεν ταίριαζε ποτέ με αυτό της πρότασης. Κάπου μεταξύ της πρότασης και του λογαριασμού, χιλιάδες ευρώ είχαν εξαφανιστεί. Κανείς δεν μας το εξήγησε. Αυτή είναι η πρώτη επαφή με το φορολογικό σύστημα: μια κράτηση που δεν εγκρίσαμε ποτέ. Σε αυτό το στάδιο, δεν πληρώνεις αυτό που χρωστάς. Πληρώνεις αυτό που σου παίρνουν. Αλλά αυτός είναι μόνο ο πρώτος όροφος ενός πολύ ψηλότερου κτιρίου.
Η Ανακάλυψη του Φορολογικά Ελεύθερου “Δοχείου”
Κάποια στιγμή, ίσως στα 24 ή 25, ακούς για το Roth IRA. Το ανοίγεις online σε 11 λεπτά και αρχίζεις να καταθέτεις. Φτάνεις το ετήσιο όριο και αισθάνεσαι ότι ανακάλυψες κάτι. Και πράγματι, το Roth IRA είναι ένα φορολογικά ελεύθερο δοχείο: βάζεις χρήματα μετά τη φορολόγηση και η ανάπτυξή τους δεν φορολογείται ποτέ ξανά κατά τη σύνταξη. Σε 40 χρόνια, με ετήσια κατάθεση $7.000 και μέση απόδοση 9%, αυτός ο λογαριασμός μπορεί να ξεπεράσει τα $2.1 εκατομμύρια. Κάθε ευρώ θα είναι ελεύθερο από φόρο. Είναι πραγματικό και ισχυρό, αλλά είναι και το μικρότερο δωμάτιο σε όλο το κτίριο.
Η Φορολογική Αλλαγή Ξεκινάει με τον Τρόπο που Κερδίζεις
Το πραγματικό σημείο καμπής έρχεται όταν αρχίζεις να κερδίζεις χρήματα με διαφορετικό τρόπο πέρα από τον μισθό. Μια δουλειά ως ελεύθερος επαγγελματίας φέρνει ένα άμεσο μάθημα: ο IRS ζητάει επιπλέον φόρο αυτοαπασχόλησης. Η οργή, όμως, γίνεται γρήγορα περιέργεια. Ξεκινάς να διαβάζεις οδηγίες του IRS και μαθαίνεις για τα “συνήθη και αναγκαία” επιχειρηματικά έξοδα. Ο υπολογιστής, ένα μέρος του ενοικίου για το γραφείο στο σπίτι, τα χιλιόμετρα, οι συνδρομές σε λογισμικό – όλα γίνονται αφαιρούμενα έξοδα. Ο φορολογικός κώδικας από τείχος αρχίζει να μοιάζει με πόρτα. Ο δεύτερος κανόνας: ο κώδικας δεν αλλάζει με βάση το πόσα κερδίζεις, αλλά με βάση το πώς τα κερδίζεις.
Η Δύναμη της Δομής: S Corp και Περισσότερα
Όταν το εισόδημά σου ξεπεράσει τα $100.000, οι τράπεζες αρχίζουν να στέλνουν σημαντικά ποσά. Εδώ εμφανίζεται η επιλογή S Corporation. Δημιουργείς μια LLC και την καταχωρείς ως S Corp. Πληρώνεις στον εαυτό σου έναν “εύλογο μισθό” και το υπόλοιπο κέρδος το λαμβάνεις ως διανομή στους ιδιοκτήτες. Αυτή η διανομή δεν υπόκειται στον φόρο αυτοαπασχόλησης (15.3%). Σε κέρδη $90.000, αυτό σημαίνει $13.770 που μένουν στην τσέπη σου κάθε χρόνο. Πληρώνεις έναν λογιστή για να διαχειριστεί τη δομή και εξοικονομείς χιλιάδες. Ο τρίτος κανόνας: το πιο ακριβό πράγμα που θα κάνεις ποτέ είναι να μην κάνεις τίποτα.
Ακίνητα και “Χαρτογραφημένες” Ζημίες
Με την αγορά του πρώτου επενδυτικού ακινήτου, εισέρχεσαι σε έναν νέο κόσμο. Ο IRS επιτρέπει την απόσβεση μιας κατοικίας για ενοικίαση σε 27.5 χρόνια. Ένα ακίνητο $400.000 δημιουργεί έτσι ετήσιες “χαρτογραφημένες” ζημίες ~$14.545. Αυτές οι ζημίες μειώνουν το φορολογητέο εισόδημά σου, χωρίς να έχεις βγάλει πραγματικά χρήματα από την τσέπη σου. Στο επόμενο βήμα, η μελέτη διαχωρισμού κόστους (cost segregation) επανταξιονομεί τμήματα του ακινήτου σε συντομότερες περιόδους απόσβεσης (5, 7, 15 έτη), “φορτώνοντας” τις εκπτώσεις στα πρώτα χρόνια. Στο πρώτο έτος, μπορεί να δημιουργήσεις $80.000 σε χαρτογραφημένες ζημίες. Ο φορολογικός κώδικας γίνεται ένα σύστημα που αρχίζεις να καταλαβαίνεις.
Ζώντας με Δάνεια, Όχι με Εισοδήματα
Σε υψηλότερα επίπεδα, ο πλούτος σταματά να “ζει” στο όνομά σου. Ζει σε νομικές οντότητες. Αλλά το πιο σημαντικό μετατοπίζεται: σταματάς να “κερδίζεις” με την παραδοσιακή έννοια. Αντί να πουλάς μετοχές και να πληρώνεις φόρο κεφαλαιακής απόδοσης, δανείζεσαι έναντι του χαρτοφυλακίου σου μέσω γραμμής πίστωσης με εξασφάλιση τίτλων (SBLOC). Λαμβάνεις ρευστό με επιτόκιο 4-6% χωρίς να πωλείς τίποτα. Τα δάνεια δεν φορολογούνται. Το χαρτοφυλάκιό σου συνεχίζει να αναπτύσσεται με ρυθμό υψηλότερο από το επιτόκιο του δανείου. Ο πέμπτος κανόνας: οι πλούσιοι δεν κερδίζουν απαραίτητα περισσότερα, αλλά αναταξινομούν αυτό που λαμβάνουν.
Η Τελική “Διαγραφή”: Η Αναβαθμισμένη Βάση Κόστους στο Θάνατο
Το ισχυρότερο εργαλείο βρίσκεται στο τέλος της πορείας. Φαντάσου ότι πεθαίνεις με ένα χαρτοφυλάκιο που αγόρασες για $4 εκατομμύρια και τώρα αξίζει $60 εκατομμύρια. Ποτέ δεν πλήρωσες φόρο για την αύξηση των $56 εκατομμυρίων, γιατί ποτέ δεν πούλησες. Με το θάνατό σου, η φόρου βάση κόστους για τους κληρονόμους “αναβαθμίζεται” στην τρέχουσα αξία των $60 εκατομμυρίων. Οι $56 εκατομμύρια σε αποτιμήσεις διαγράφονται μόνιμα από τον φορολογικό μηχανισμό. Οι κληρονόμοι πουλάνε και δεν χρωστάνε τίποτα. Ο έκτος και τελευταίος κανόνας: η πιο ισχυρή φορολογική στρατηγική στην Αμερικανική ιστορία δεν είναι μια ε trust ή μια επιλογή. Είναι το να πεθαίνεις με τα σωστά περιουσιακά στοιχεία.
Γνώρισες αυτές τις διαφορές στο πώς λειτουργεί ο φορολογικός μηχανισμός σε διαφορετικά επίπεδα; Αν σου φάνηκε ενδιαφέρον, μοιράσου το άρθρο με κάποιον που μόλις ξεκινά ή αναρωτιέται για το επόμενο βήμα. Για περισσότερες αναλύσεις σε καθημερινή γλώσσα, ρίξε μια ματιά στα άλλα άρθρα στον ιστότοπό μας.