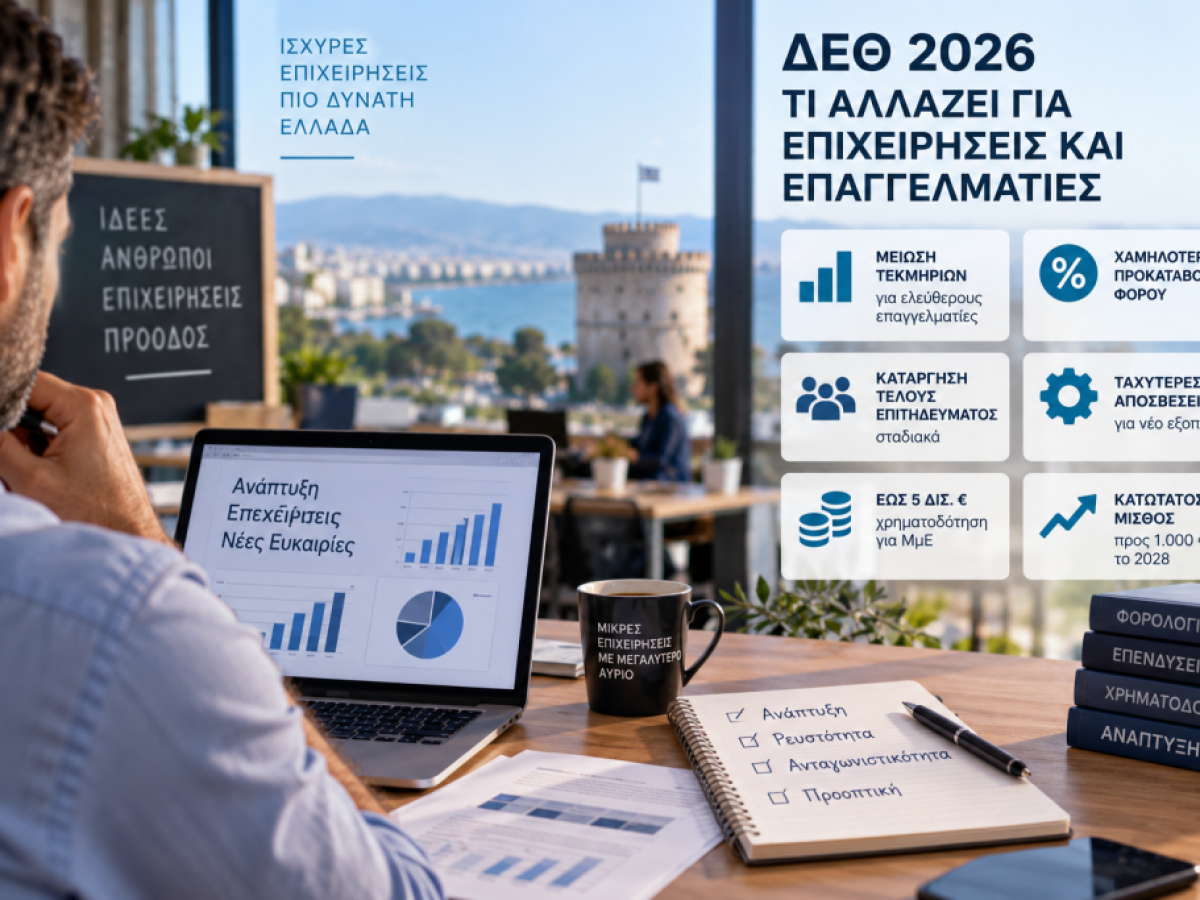
Μείωση των τεκμηρίων για ελεύθερους επαγγελματίες, χαμηλότερη προκαταβολή φόρου, σταδιακή κατάργηση του τέλους επιτηδεύματος, ταχύτερες αποσβέσεις επενδύσεων και νέα χρηματοδοτικά εργαλεία για τις μικρομεσαίες επιχειρήσεις περιλαμβάνουν οι εξαγγελίες του πρωθυπουργού Κυριάκου Μητσοτάκη στη ΔΕΘ. Την ίδια στιγμή, ο κατώτατος μισθός οδεύει προς τα 1.000 ευρώ το 2028. Τι σημαίνουν όλα αυτά στην πράξη για μια επιχείρηση;
Η ομιλία του πρωθυπουργού στην 90ή Διεθνή Έκθεση Θεσσαλονίκης περιλάμβανε ένα ευρύ πακέτο οικονομικών παρεμβάσεων.
Αν όμως απομονώσουμε όσα αφορούν αποκλειστικά τον επιχειρηματικό κόσμο, προκύπτουν ουσιαστικά τέσσερις κατευθύνσεις:
λιγότερες φορολογικές επιβαρύνσεις, περισσότερη ρευστότητα, κίνητρα για επενδύσεις και ταυτόχρονα υψηλότερο μισθολογικό κόστος λόγω της αύξησης του κατώτατου μισθού.
Ας δούμε τι αλλάζει, χωρίς οικονομική ορολογία όπου δεν χρειάζεται.
1. Μειώνονται τα τεκμήρια για ελεύθερους επαγγελματίες και ατομικές επιχειρήσεις
Μία από τις σημαντικότερες ανακοινώσεις αφορά τον τρόπο υπολογισμού του ελάχιστου τεκμαρτού εισοδήματος των ελεύθερων επαγγελματιών.
Σήμερα το τεκμαρτό εισόδημα μπορεί να αυξηθεί επιπλέον ανάλογα με τον κύκλο εργασιών και τη μισθοδοσία του προσωπικού.
Αυτές οι δύο προσαυξήσεις καταργούνται για τους συνεπείς επαγγελματίες.
Δεν καταργείται, επομένως, ολόκληρο το σύστημα του τεκμαρτού εισοδήματος. Καταργούνται δύο από τις σημαντικότερες προσαυξήσεις του.
Υπάρχει επίσης μια σημαντική προϋπόθεση: σύμφωνα με την εξειδίκευση της κυβέρνησης, η ελάφρυνση αφορά επαγγελματίες που είναι συνεπείς ως προς myDATA, διασύνδεση POS και ταμειακών και δεν έχουν φορολογική ή εργατική παράβαση την τελευταία πενταετία. Η αλλαγή αφορά το φορολογικό έτος 2026 και θα φανεί στις δηλώσεις του 2027.
Ένα πραγματικό παράδειγμα
Ο ίδιος ο πρωθυπουργός χρησιμοποίησε το παράδειγμα μιας επιχείρησης εστίασης στη Θεσσαλονίκη:
15 χρόνια λειτουργίας, πέντε εργαζόμενοι και ετήσια μισθοδοσία 105.000 ευρώ.
Με το σημερινό σύστημα, η ύπαρξη προσωπικού αύξανε σημαντικά το τεκμήριο.
Με τη νέα ρύθμιση, σύμφωνα με το παράδειγμα που παρουσιάστηκε στη ΔΕΘ, το ετήσιο φορολογικό όφελος ξεπερνά τα 2.500 ευρώ. Συνολικά η κυβέρνηση υπολογίζει ότι από την αλλαγή θα ωφεληθούν περισσότεροι από 155.000 επαγγελματίες.
2. Μικρότερη προκαταβολή φόρου για τους επαγγελματίες
Υπάρχει και δεύτερη αλλαγή, που αφορά περισσότερο τη ρευστότητα παρά τον ίδιο τον φορολογικό συντελεστή.
Η προκαταβολή φόρου των ατομικών επιχειρήσεων και των ελεύθερων επαγγελματιών μειώνεται:
από 55% σε 50%.
Η αλλαγή θα ισχύσει από το φορολογικό έτος 2027, άρα θα εμφανιστεί στις δηλώσεις του 2028.
Αυτό δεν σημαίνει ότι μειώνεται κατά πέντε μονάδες ο φόρος εισοδήματος.
Η προκαταβολή είναι ουσιαστικά ποσό που καταβάλλεται έναντι του φόρου της επόμενης χρονιάς.
Επομένως, το βασικό όφελος είναι ότι λιγότερα χρήματα δεσμεύονται εκ των προτέρων από την επιχείρηση.
3. Μειώνεται και η προκαταβολή φόρου των εταιρειών – αλλά σταδιακά
Αντίστοιχη αλλαγή ανακοινώθηκε και για τα νομικά πρόσωπα.
Σήμερα η προκαταβολή φόρου βρίσκεται στο 80%.
Από το φορολογικό έτος 2028 θα αρχίσει να μειώνεται κατά 5 ποσοστιαίες μονάδες τον χρόνο, μέχρι να φτάσει τελικά στο 50%.
Πρόκειται επομένως για σημαντική μείωση, αλλά όχι άμεση.
Και εδώ το κυριότερο όφελος είναι η ρευστότητα: ένα μικρότερο μέρος των χρημάτων της επιχείρησης θα προπληρώνεται στην Εφορία για τον φόρο της επόμενης χρήσης.
4. Καταργείται το τέλος επιτηδεύματος για τις εταιρείες
Ένα ακόμη μέτρο αφορά το τέλος επιτηδεύματος που εξακολουθούν να πληρώνουν τα νομικά πρόσωπα.
Η κατάργηση θα γίνει σε διαφορετικό χρόνο ανάλογα με την περιοχή.
Για επιχειρήσεις με έδρα ή υποκαταστήματα εκτός Αττικής —με την προβλεπόμενη εξαίρεση της Ενότητας Νήσων— το τέλος καταργείται από το 2027.
Στην Αττική θα μειωθεί κατά 50% το 2028 και θα καταργηθεί πλήρως το 2029.
Ο πρωθυπουργός χρησιμοποίησε και εδώ ένα απλό παράδειγμα.
Μια επιχείρηση λιανεμπορίου με έδρα και ένα υποκατάστημα στη Θεσσαλονίκη πλήρωνε το 2026 συνολικά 1.600 ευρώ τέλος επιτηδεύματος.
Το 2027 θα πληρώνει μηδέν.
Για μια μικρή εταιρεία της περιφέρειας, επομένως, πρόκειται για μια πολύ συγκεκριμένη και εύκολα μετρήσιμη ελάφρυνση.
5. Ταχύτερες αποσβέσεις για νέο εξοπλισμό
Μία λιγότερο εντυπωσιακή αλλά ιδιαίτερα ενδιαφέρουσα παρέμβαση για τις επιχειρήσεις αφορά τις επενδύσεις.
Η κυβέρνηση ανακοίνωσε ότι οι αποσβέσεις για την ανανέωση του εξοπλισμού των επιχειρήσεων θα επιταχυνθούν από τα δέκα στα έξι χρόνια.
Τι σημαίνει αυτό με απλά λόγια;
Όταν μια επιχείρηση αγοράζει εξοπλισμό μεγάλης αξίας, συνήθως δεν αφαιρεί ολόκληρο το κόστος του από τα φορολογητέα κέρδη της την ίδια χρονιά.
Το κόστος «μοιράζεται» σε περισσότερα χρόνια μέσω των αποσβέσεων.
Όσο γρηγορότερα γίνεται η απόσβεση, τόσο γρηγορότερα αναγνωρίζεται φορολογικά η συγκεκριμένη δαπάνη.
Στόχος είναι επομένως να γίνει περισσότερο ελκυστική η επένδυση σε νέο και σύγχρονο εξοπλισμό.
6. Έως 5 δισ. ευρώ χρηματοδότηση για μικρομεσαίες επιχειρήσεις
Υπάρχει και ένα μεγάλο χρηματοδοτικό σκέλος.
Η κυβέρνηση ανακοίνωσε τη μεταφορά 1,5 δισ. ευρώ πόρων του Ταμείου Ανάκαμψης προς την Ελληνική Αναπτυξιακή Τράπεζα.
Από αυτά:
1,1 δισ. ευρώ θα χρησιμοποιηθούν σε δανειοδοτικά εργαλεία και 400 εκατ. ευρώ σε εγγυοδοτικά εργαλεία.
Με τη συμμετοχή των τραπεζών, η κυβέρνηση εκτιμά ότι η συνολική χρηματοδότηση που μπορεί να κινητοποιηθεί για τις μικρομεσαίες επιχειρήσεις θα φτάσει περίπου τα 5 δισ. ευρώ.
Αυτό βέβαια χρειάζεται μια διευκρίνιση:
δεν σημαίνει ότι θα μοιραστούν 5 δισ. ευρώ ως επιδοτήσεις στις επιχειρήσεις.
Πρόκειται κυρίως για χρηματοδοτικά και εγγυοδοτικά εργαλεία που, μαζί με τραπεζικά κεφάλαια, φιλοδοξούν να διευκολύνουν την πρόσβαση των ΜμΕ σε χρηματοδότηση.
7. Ο κατώτατος μισθός πάει στα 1.000 ευρώ
Για έναν εργοδότη, η άλλη πλευρά της εξίσωσης είναι φυσικά το μισθολογικό κόστος.
Ο σημερινός κατώτατος μισθός των 920 ευρώ μικτά θα αυξηθεί ξανά τον Απρίλιο του 2027 και ο νέος κυβερνητικός στόχος είναι να φτάσει τα 1.000 ευρώ τον Ιανουάριο του 2028.
Με τις τρεις τριετίες, ο στόχος αντιστοιχεί σε 1.300 ευρώ μικτά.
Επομένως, οι επιχειρήσεις που απασχολούν προσωπικό στον κατώτατο μισθό θα πρέπει να υπολογίζουν δύο ακόμη αυξήσεις στο μισθολογικό κόστος μέσα στους επόμενους περίπου 16 μήνες.
Και οι αυξήσεις του κατώτατου δεν αφορούν μόνο όσους βρίσκονται ακριβώς στον βασικό μισθό, καθώς επηρεάζουν και τις τριετίες.
8. Οι ασφαλιστικές εισφορές μειώνονται – αλλά όχι για τον εργοδότη
Εδώ χρειάζεται προσοχή γιατί είναι εύκολο να δημιουργηθεί λάθος εντύπωση.
Από τον Απρίλιο του 2027 οι ασφαλιστικές εισφορές στον ιδιωτικό τομέα θα μειωθούν κατά 0,5 ποσοστιαία μονάδα.
Ωστόσο, σύμφωνα με την εξειδίκευση του μέτρου, ολόκληρη αυτή η μείωση αφορά την εισφορά του εργαζομένου.
Άρα ο εργαζόμενος θα κρατά μεγαλύτερο καθαρό ποσό.
Για την επιχείρηση όμως δεν προκύπτει από αυτή τη συγκεκριμένη ανακοίνωση αντίστοιχη μείωση της εργοδοτικής εισφοράς.
Συνεπώς, δεν θα ήταν σωστό να παρουσιάσουμε το συγκεκριμένο μέτρο ως αντιστάθμισμα της αύξησης του κατώτατου μισθού για τον εργοδότη.
9. Μια αύξηση φόρου για υψηλές αμοιβές διοικητικών στελεχών
Υπάρχει επίσης μία παρέμβαση που κινείται προς την αντίθετη κατεύθυνση.
Αμοιβές που διανέμονται από τα κέρδη επιχειρήσεων σε μέλη διοικητικών συμβουλίων ή ανώτερα στελέχη και υπερβαίνουν τις 60.000 ευρώ θα φορολογούνται με 15% αντί για 5%.
Είναι ένα αρκετά ειδικό μέτρο και προφανώς δεν αφορά τη μέση μικρή επιχείρηση, αφορά όμως εταιρείες που χρησιμοποιούν αυτού του τύπου τις αμοιβές στελεχών.
Τι δεν ανακοινώθηκε: δεν μειώνεται ο εταιρικός φόρος 22%
Αξίζει να σταθούμε και σε κάτι που δεν ανακοινώθηκε.
Ο βασικός φόρος εισοδήματος των νομικών προσώπων παραμένει στο 22%.
Πριν από τη ΔΕΘ υπήρχε δημόσια συζήτηση και σενάρια για ενδεχόμενη νέα μείωσή του, όμως αυτή δεν περιλαμβάνεται στο πακέτο που τελικά παρουσίασε ο πρωθυπουργός.
Άρα η βασική φορολογική στρατηγική για τις εταιρείες δεν είναι αυτή τη φορά η μείωση του ονομαστικού συντελεστή.
Οι ελαφρύνσεις έρχονται κυρίως μέσω προκαταβολής φόρου, τέλους επιτηδεύματος και αποσβέσεων.
Τι σημαίνουν τελικά οι εξαγγελίες για μια επιχείρηση;
Αν βάλουμε στην άκρη την πολιτική παρουσίαση και δούμε μόνο τους αριθμούς, το πακέτο δεν έχει την ίδια επίδραση σε όλες τις επιχειρήσεις.
Μια ατομική επιχείρηση μπορεί να κερδίσει από τη μείωση του τεκμαρτού εισοδήματος και αργότερα από τη χαμηλότερη προκαταβολή φόρου.
Μια εταιρεία εκτός Αττικής έχει πιο άμεσο και συγκεκριμένο όφελος από την κατάργηση του τέλους επιτηδεύματος, ενώ στα επόμενα χρόνια θα επωφεληθεί και από τη σταδιακή μείωση της προκαταβολής φόρου.
Μια επιχείρηση που σχεδιάζει επενδύσεις μπορεί να επωφεληθεί από τις ταχύτερες αποσβέσεις και, εφόσον πληροί τα κριτήρια, από τα νέα χρηματοδοτικά εργαλεία.
Μια επιχείρηση με πολλούς χαμηλόμισθους εργαζομένους, από την άλλη, θα πρέπει να συνυπολογίσει τις νέες αυξήσεις του κατώτατου μισθού, χωρίς η ανακοινωθείσα μείωση των εισφορών του 2027 να μειώνει το δικό της εργοδοτικό κόστος.
Αυτή είναι ίσως και η πιο αντικειμενική ανάγνωση των εξαγγελιών της ΔΕΘ για τον επιχειρηματικό κόσμο:
υπάρχουν πραγματικές φορολογικές και χρηματοδοτικές ελαφρύνσεις, ιδιαίτερα για μικρότερες επιχειρήσεις και την περιφέρεια, αλλά δεν υπάρχει νέα οριζόντια μείωση του εταιρικού φόρου και, για τις επιχειρήσεις εντάσεως εργασίας, έρχεται παράλληλα αύξηση του μισθολογικού κόστους.